


От нормативных требований — к автоматизированному переносу
Когда организация присоединяется к другой, она прекращает работу, а все ее права и обязанности переходит к правопреемнику.
Кажется, что для дальнейшего учета хватит перенести в новую базу остатки на день реорганизации. В коммерческой практике этого действительно достаточно. В госсекторе — нет: правопреемнику нужны данные, без которых невозможно вести учет и формировать отчетность.
Поэтому вместе с остатками передаются обороты текущего года: только так в базе принимающей стороны корректно формируются остатки на дату присоединения. Отдельно сохраняются сведения, необходимые для учета основных средств, расчетов и обязательств.
Ручной перенос означает сразу несколько параллельных задач: разделение данных за прошлые и текущий периоды, удержание аналитики, передачу объектов учета и согласование элементов двух баз. На это уходят время и сосредоточенность, а любая ошибка оборачивается расхождениями между передаточным актом, проводками, карточками НФА и отчетными формами.
Чтобы не плодить ручную работу и не повышать риск ошибок, перенос стоит выстроить как один последовательный процесс.
Нормативная база
На что опирается методика
Подход к передаче данных сформирован на основе трех писем Минфина России:
- от 13.10.2016 № 02-06-101/59877 — об отражении операций при упразднении ФСКН России и ФМС России
- от 03.11.2016 № 02-06-10/64668 — об отражении операций при упразднении Федеральной службы по финансово-бюджетному надзору
- от 07.12.2016 № 02-07-10/72756 — об отражении операций при создании Росгвардии
Каждое письмо описывает конкретную ситуацию, но принцип в них один: правопреемнику передаются не только остатки на дату реорганизации, но и входящие остатки, и обороты с начала года до этой даты. Так сохраняются показатели, из которых сложились активы, обязательства и финансовый результат, а отчетность готовится корректно.
Для учета расчетов по приему-передаче показатели предлагается отражать через счет 0 304 06 000. Входящие остатки прошлых периодов при этом отделяются от оборотов текущего года и проходят через финансовый результат прошлых отчетных периодов.
То есть перед нами не механическая переписка остатков на одну дату, а последовательная передача учетных данных с сохранением их экономического смысла.
Что нужно знать о переносе через счет 304.06
Передача оборотов через 304.06 иногда осложняет автоматическое заполнение отчетности. В принимающей базе счета-корреспонденты заменяются счетом передачи, и исходные корреспонденции теряются. Если отчетные формы строятся именно на них, часть показателей не подтянется автоматически.
Такие строки приходится заполнять вручную, и даже перенастройка правил заполнения не всегда помогает. Кроме того, сверяя базы, нужно смотреть не только на совпадение остатков и суммарных оборотов, но и на полноту переноса исходных операций.
Поэтому есть смысл рассмотреть альтернативу — перенос оборотов прямыми проводками, с сохранением исходных корреспонденций. Он облегчает сопоставление операций в двух базах и позволяет отчетным формам заполняться автоматически. По такому принципу работает Централизованная бухгалтерия Федерального казначейства.
Зачем передавать остатки вместе с оборотами
Остатки на дату реорганизации показывают состав переходящих активов и обязательств. Но годовая отчетность требует понимания того, как эти значения менялись в течение года.
Входящие остатки на 1 января фиксируют состояние активов, обязательств и финансового результата, сложившееся по итогам предыдущего периода. Без них нельзя корректно заполнить входящие показатели и отразить изменение валюты баланса.
Обороты с начала года до даты реорганизации раскрывают жизнь присоединяемого учреждения в текущем году: начисленные доходы и расходы, проведенные платежи, движения по нефинансовым активам, задолженности, обязательствам и забалансовым счетам.
Если ограничиться конечными остатками, операции присоединенного учреждения за часть года просто выпадут из отчетности правопреемника. У передающей стороны они тоже не появятся: после реорганизации учреждение прекращает деятельность и отчетность не сдает.
Отдельного внимания требуют счета, которые к моменту реорганизации обнулились. Нулевой остаток — не признак отсутствия движений: задолженность могли начислить и погасить, объект — принять к учету и списать, обязательство — возникло и было исполнено в рамках одного периода.
Поэтому задач две, и каждая решается отдельно:
- передать входящие остатки как данные прошлых отчетных периодов
- перенести обороты текущего года, сохранив их содержание и аналитику
Чем оформляется передача
Остатки и обороты передаются по акту приема-передачи, составленному в свободной форме. Унифицированного бланка, который одновременно включал бы остатки, обороты, объекты НФА, договоры, обязательства и всю аналитику, не существует.
Именно этот акт служит основанием для бухгалтерских записей: по остаткам на начало года и по оборотам с начала года до даты реорганизации.
При необходимости дополнительно оформляются обычные первичные документы — например, акт по форме 0510448, подтверждающий фактическую передачу активов. Но он не заменяет акт передачи учетных показателей и не является основанием для проводок по переносу остатков и оборотов при реорганизации.
Как устроен перенос данных
Мы автоматизируем реорганизацию в 1С:Бухгалтерии государственного учреждения 8, редакция 2.0. Обязательное условие — обе организации ведут учет в этой конфигурации.
Обороты текущего года можно перенести двумя способами: через счет 304.06 или прямыми проводками с сохранением исходных корреспонденций. От выбора зависит, как готовятся данные в передающей базе и как они загружаются в базу правопреемника.
В любом случае входящие остатки на начало года и обороты с начала года до реорганизации переносятся раздельно. Входящие остатки в обоих вариантах отражаются в межотчетном периоде одинаково. Вместе с бухгалтерскими показателями передаются аналитика и данные регистров.
Варианты различаются только тем, как переносятся обороты текущего года.
Вариант 1. Через счет 304.06
Обороты проходят через счет передачи. Ниже — примеры документов, которые формируются при таком способе.
Вариант 2. Прямыми проводками
Обороты переносятся обычными бухгалтерскими записями, в которых сохраняются корреспонденции, использованные в передающей базе.
Подготовка передающей базы
На первом шаге формируются два набора данных:
- входящие остатки на начало года
- обороты с начала года до даты реорганизации
Подготовка остатков одинакова для обоих способов. Выбор между 304.06 и прямыми проводками влияет только на обороты текущего года.
Входящие остатки: единый порядок передачи
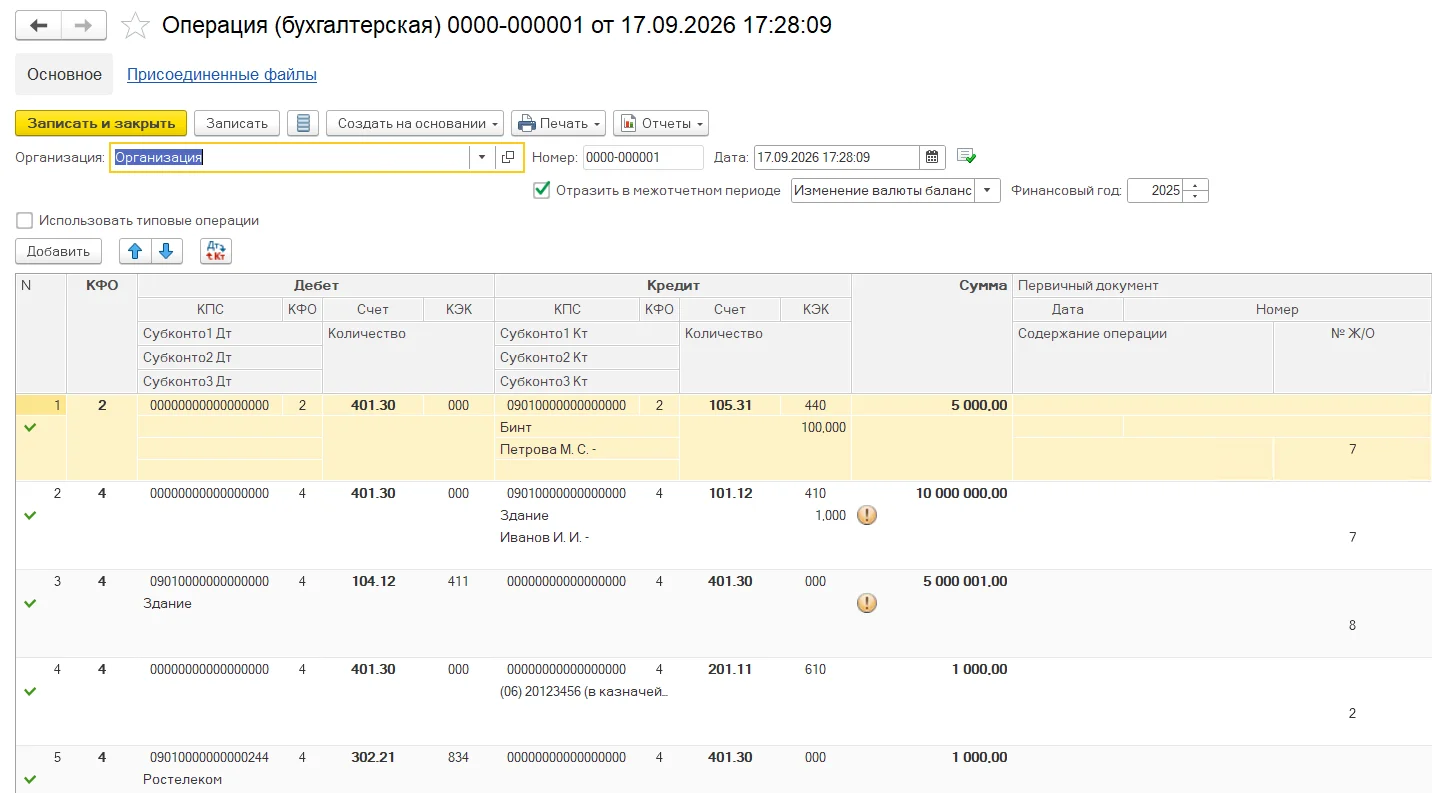
Сначала подготавливаются остатки на начало года — по балансовым и забалансовым счетам, со всей необходимой аналитикой.
Для их передачи в межотчетном периоде создаются документы Операция (бухгалтерская).
Передача оборотов текущего года
Второй набор — обороты с начала года до даты реорганизации по балансовым и забалансовым счетам. Сюда входят операции с нефинансовыми активами (НФА), расчетами и обязательствами, из которых сложились передаваемые показатели и финансовый результат.
Отдельно включаются операции по счетам, у которых к дате реорганизации нулевой остаток. Терять их нельзя: отсутствие остатка не означает отсутствия движения в течение года.
Для этих оборотов предусмотрены два сценария.
Вариант 1 — через счет 304.06
Формируются документы Операция (бухгалтерская) с использованием счета 304.06. Исходные записи преобразуются в проводки по передаче показателей через этот счет.

Вариант 2 — прямыми проводками
Готовится набор записей, в котором сохраняются исходные дебет и кредит, суммы и аналитика. Проводки формируются методом Красное сторно.

Данные автоматически отбираются и преобразуются по выбранному способу. Тысячи проводок сотрудникам обрабатывать не нужно. Перед выгрузкой мы проверяем, полностью ли собраны входящие остатки и все ли обороты текущего года вошли в комплект.
Что происходит с основными средствами
Перенести основные средства — значит не только отразить суммы в учете, но и восстановить в принимающей базе инвентарные карточки. Для этого передаются первоначальная, балансовая и остаточная стоимость, накопленная амортизация и параметры ее дальнейшего начисления.
В БГУ 2.0 информация для ведения учета ОС и формирования карточек находится не только в проводках, но и в регистрах. Значит, полноценный перенос невозможен без передачи связанных данных регистров.
Выгрузка
Из передающей базы выгружаются три блока:
- входящие остатки на начало года
- обороты с начала года по дату реорганизации
- данные регистров, нужные для продолжения учета
Комплект входящих остатков одинаков в обоих вариантах. По оборотам выгружаются либо записи через 304.06, либо подготовленные прямые проводки. В обоих случаях сохраняется аналитика, необходимая для сопоставления и корректной загрузки.
Сопоставление двух баз
Перед загрузкой данные передающей и принимающей баз необходимо сопоставить. В этом обязательно участвует сотрудник принимающей стороны: именно он задает соответствие ЦМО и прочих аналитических разрезов исходя из правил учета своей организации.
Благодаря этому данные загружаются в соответствии с учетной политикой правопреемника, а не перекочевывают из исходной базы вместе со справочниками и аналитикой без проверки.
Загрузка в принимающую базу
При присоединении переносятся только учетные данные присоединяемой организации. Чтобы проверку было удобнее проводить, их можно временно загрузить на отдельную организацию в принимающей базе. После сверки мы объединяем данные организаций.
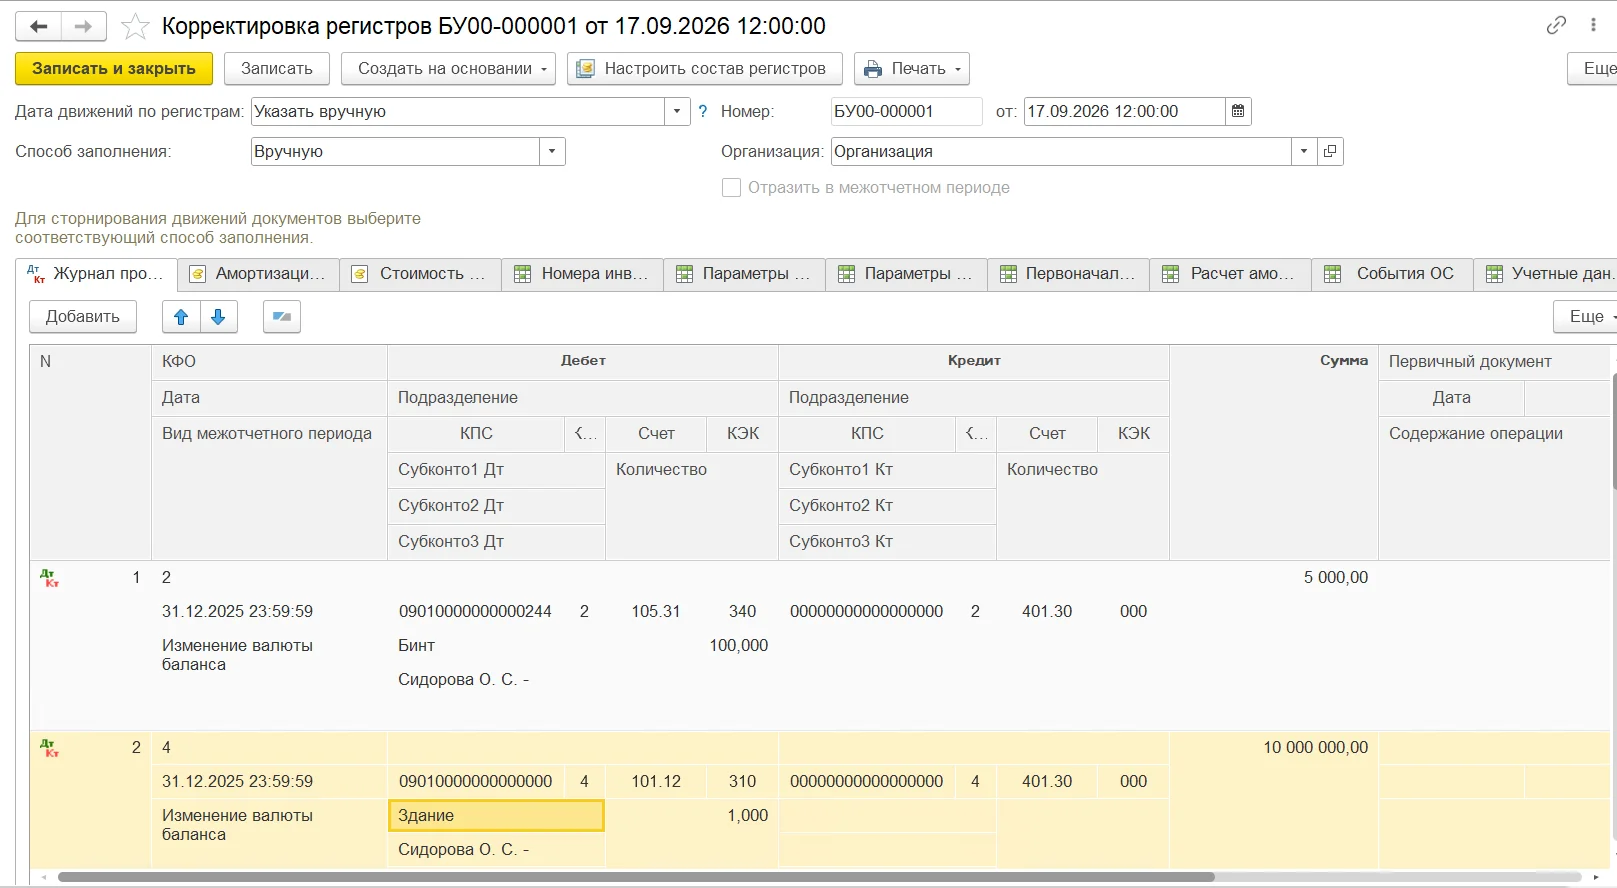
Для загрузки создаются две группы документов Корректировка регистров: первая — для входящих остатков на начало года, вторая — для оборотов текущего года.
Остатки загружаются одинаково независимо от выбранного варианта.
Загрузка входящих остатков: общий порядок
Первая группа содержит входящие остатки на начало года. Документы датируются датой реорганизации, а бухгалтерские проводки относятся к межотчетному периоду.
Загрузка оборотов текущего года
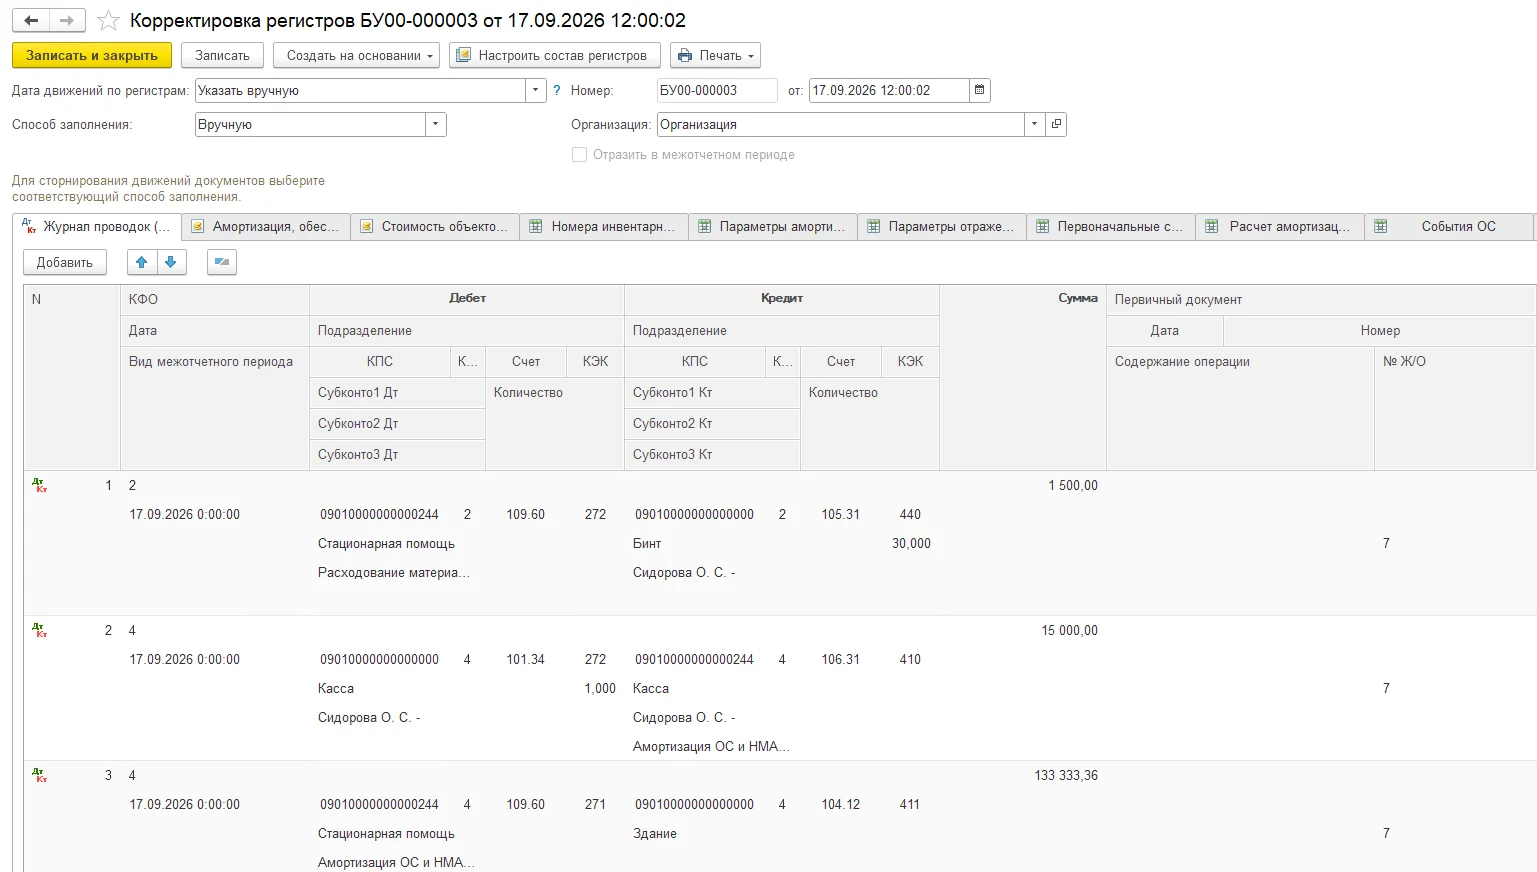
Вторая группа содержит обороты с начала года по дату реорганизации. И документы, и проводки формируются датой реорганизации. Как именно отражаются записи, зависит от выбранного способа переноса.
Вариант 1 — через счет 304.06
Обороты текущего года загружаются через 304.06. Аналитика в бухгалтерских записях заполняется по соответствиям, согласованным с сотрудниками принимающей стороны.

Вариант 2 — прямыми проводками
Обороты загружаются с сохранением исходных корреспонденций, а аналитика приводится в соответствие с данными принимающей базы.
Данные регистров и итоговая сверка
В обоих вариантах вместе с оборотами передаются данные учетных регистров. Движения за текущий год сохраняют даты исходных операций из передающей базы, поэтому хронология изменений и движения объектов учета не нарушаются.

После загрузки сверяются входящие остатки, обороты, аналитика и данные регистров. Отдельно проверяется заполнение отчетности: одинаковых итогов по ОСВ недостаточно, чтобы считать все отчетные показатели корректными.
Как выбрать способ переноса
Решение принимает клиент — с учетом принятой методики учета, требований к отчетности и формата итоговой сверки. Мы показываем оба варианта на примерах, объясняем их особенности и согласовываем подход до формирования документов.
Перенос через счет 304.06
Плюс. Вариант соответствует методике из писем Минфина России об отражении реорганизационных операций.
Нюанс. Исходные корреспонденции текущего года заменяются записями через счет передачи. Из-за этого часть показателей отчетности может не заполниться автоматически и потребует ручного ввода. Сопоставление с исходными операциями тоже может оказаться трудоемким.
Перенос прямыми проводками
Плюс. Корреспонденции сохраняются, поэтому операции в двух базах легче сопоставить. Алгоритмы отчетности, ориентированные на корреспонденции, работают со структурой данных, максимально близкой к исходному учету.
Нюанс. Способ отличается от отражения передачи, описанного в письмах Минфина России. Перед его применением порядок операций нужно согласовать с вышестоящим учреждением.
Почему ручной перенос — это отдельный проект
Даже когда отражение реорганизации автоматизировано, данные все равно нужно анализировать, а результат — контролировать. При ручном переносе последовательно выполняется целый блок работ:
- сбор входящих остатков на начало года по всем счетам и аналитическим разрезам
- сбор оборотов с начала года до даты реорганизации с сохранением аналитики
- сбор данных учетных регистров на начало года и за период до реорганизации
- формирование в передающей базе документов передачи, способных содержать тысячи записей
- создание в принимающей базе соответствующих проводок и движений по регистрам
- сопоставление аналитики двух баз и итоговая сверка
Чтобы оценить трудозатраты, мы посчитали время на ручное создание одной бухгалтерской записи и соответствующих движений по регистрам. На подготовку операции передачи, ее отражение в принимающей базе и формирование регистрационных движений одному специалисту требуется около 10 минут.
Для учреждения среднего размера за 11 месяцев работы ориентировочно получается 2 000 проводок по остаткам и 5 000 — по оборотам. При таком объеме ручная обработка съедает очень много времени.
Кроме того, одних знаний о проводках недостаточно: нужно понимать устройство данных БГУ 2.0. Ряд ошибок проверка ОСВ вообще не покажет — суммы совпадут, а инвентарный номер, дата события по объекту ОС, параметры амортизации, ЦМО, раздел лицевого счета или связь с контрагентом будут потеряны.
Поэтому проверять следует не только бухгалтерские показатели, но и регистры, аналитику, объекты учета и отчетность. Контроль на каждом этапе позволяет найти расхождения еще до завершения реорганизации.
Поможем с реорганизацией в БГУ 2.0
Мы сопровождаем перенос данных при присоединении в БГУ 2.0: изучаем передающую и принимающую базы, настраиваем правила сопоставления, формируем операции передачи, готовим к выгрузке проводки и данные регистров, загружаем их в базу правопреемника и выполняем итоговую сверку.
В результате в новой базе сохраняются не только суммы остатков, но и аналитика, сведения об основных средствах, обороты текущего года и все данные, нужные для дальнейшего учета и отчетности.