

Что изменится с 2027 года
Раньше в учетной политике можно было просто закрепить обязанность проводить внутренний финансовый контроль и указать основные контрольные мероприятия. С 2027 года учреждению необходимо описывать его организацию и порядок проведения более подробно — кто, что и как проверяет, а также каким образом результаты проведенного контроля документируются.
Изменения внесены в федеральный стандарт Учетная политика, оценочные значения и ошибки. Приказом от 14 февраля 2025 года № 15н Минфин России дополнил его пунктами 9(1)–9(5). Документ зарегистрирован в Минюсте России 6 мая 2025 года под № 82074.
Новые положения необходимо учитывать при формировании учетной политики начиная с 2027 года.
Учреждению нужно будет:
- контролировать оформление первичных документов, ведение бухгалтерского учета и составление отчетности
- применять риск-ориентированный подход
- проводить контроль регулярно и распределять контрольные полномочия между ответственными сотрудниками
- использовать сверку, пересчет, сопоставление и автоматизированный анализ данных
- закрепить порядок контроля в учетной политике
- информировать руководителя и главного бухгалтера о выявленных рисках и ошибках
- применять информационные системы, если учет ведется в электронном виде
Кроме того, методические рекомендации Минфина России от 19 января 2015 года № 02-11-05/932 содержат рекомендации по ведению карт внутреннего финансового контроля, журналов и подготовке отчета о результатах внутреннего финансового контроля.
Как «1С-Финконтроль 8» упрощает выполнение требований
1С-Финконтроль 8 помогает автоматизировать проверку бухгалтерского и бюджетного учета государственных учреждений на основе данных 1С:Бухгалтерии государственного учреждения.
Сервис автоматизирует наиболее трудоемкую часть работы: обрабатывает учетные данные, выполняет проверочные алгоритмы, выявляет отклонения и формирует результаты контроля.
Сейчас в программе можно:
- сопоставлять кассовые и начисленные расходы
- проверять операции с наличными денежными средствами
- анализировать количественные и суммовые остатки нефинансовых активов
- проверять особо ценное имущество
- контролировать применение субсчетов счетов расчетов
- проверять сочетания КВР, аналитических групп доходов и КОСГУ
- проверять КОСГУ с учетом типа контрагента
- сопоставлять показатели отчетности с данными журналов операций
- анализировать бюджетные и денежные обязательства
- проверять начальные остатки с учетом межотчетного периода
- выявлять отрицательные остатки денежных средств
Проверка отчетности охватывает основные формы для казенных, бюджетных и автономных учреждений, в том числе формы 0503121, 0503127, 0503128, 0503130, 0503721, 0503730, 0503737 и 0503738.
Возможности «1С-Финконтроль 8» в выполнении требований приказа № 15н
| Нормативный документ | Требование | Как помогает «1С-Финконтроль 8» | Статус |
|---|---|---|---|
| Приказ № 15н от 14.02.2025, п. 9(4) | Сверка, пересчет, сличение, сопоставление и анализ учетных данных | Программа автоматически выполняет проверки и формирует перечень выявленных отклонений | Автоматизируется |
| Приказ № 15н от 14.02.2025, пп. 9(1), 9(3), 9(4) | Проверка достоверности показателей отчетности | Программа сопоставляет показатели отчетности с данными журналов операций и показывает выявленные отклонения | Автоматизируется |
| Приказ № 15н от 14.02.2025, пп. 9(1), 9(3), 9(4) | Контроль правильности ведения учета | Проверяются счета расчетов, КВР, КОСГУ, обязательства, НФА, денежные средства и другие участки учета | Автоматизируется |
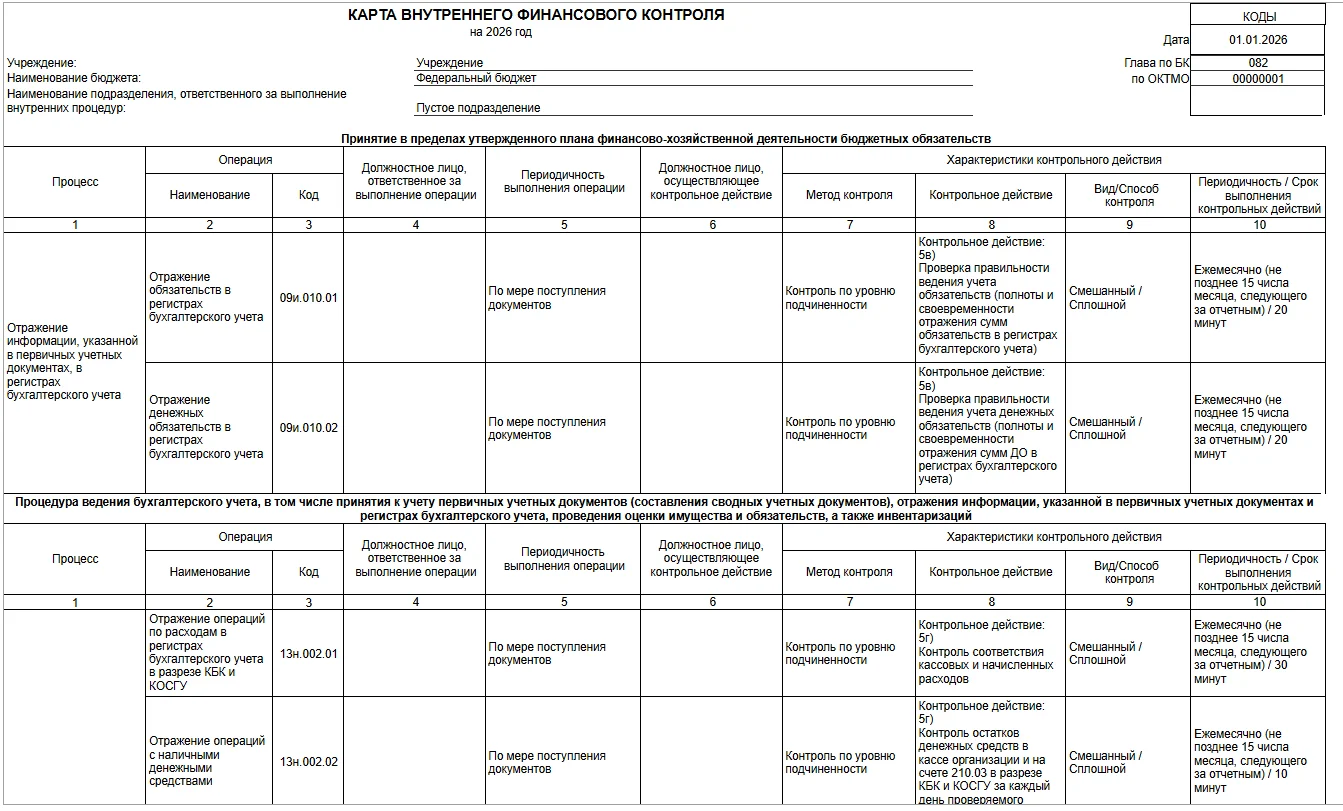
| Письмо Минфина России № 02-11-05/932 от 19.01.2015 | Фиксация результатов автоматизированных проверок | Программа формирует карту и журнал внутреннего финансового контроля по результатам автоматизированных проверок. Учреждение добавляет свои процедуры и результаты неавтоматизированного контроля |
Частично автоматизируется |
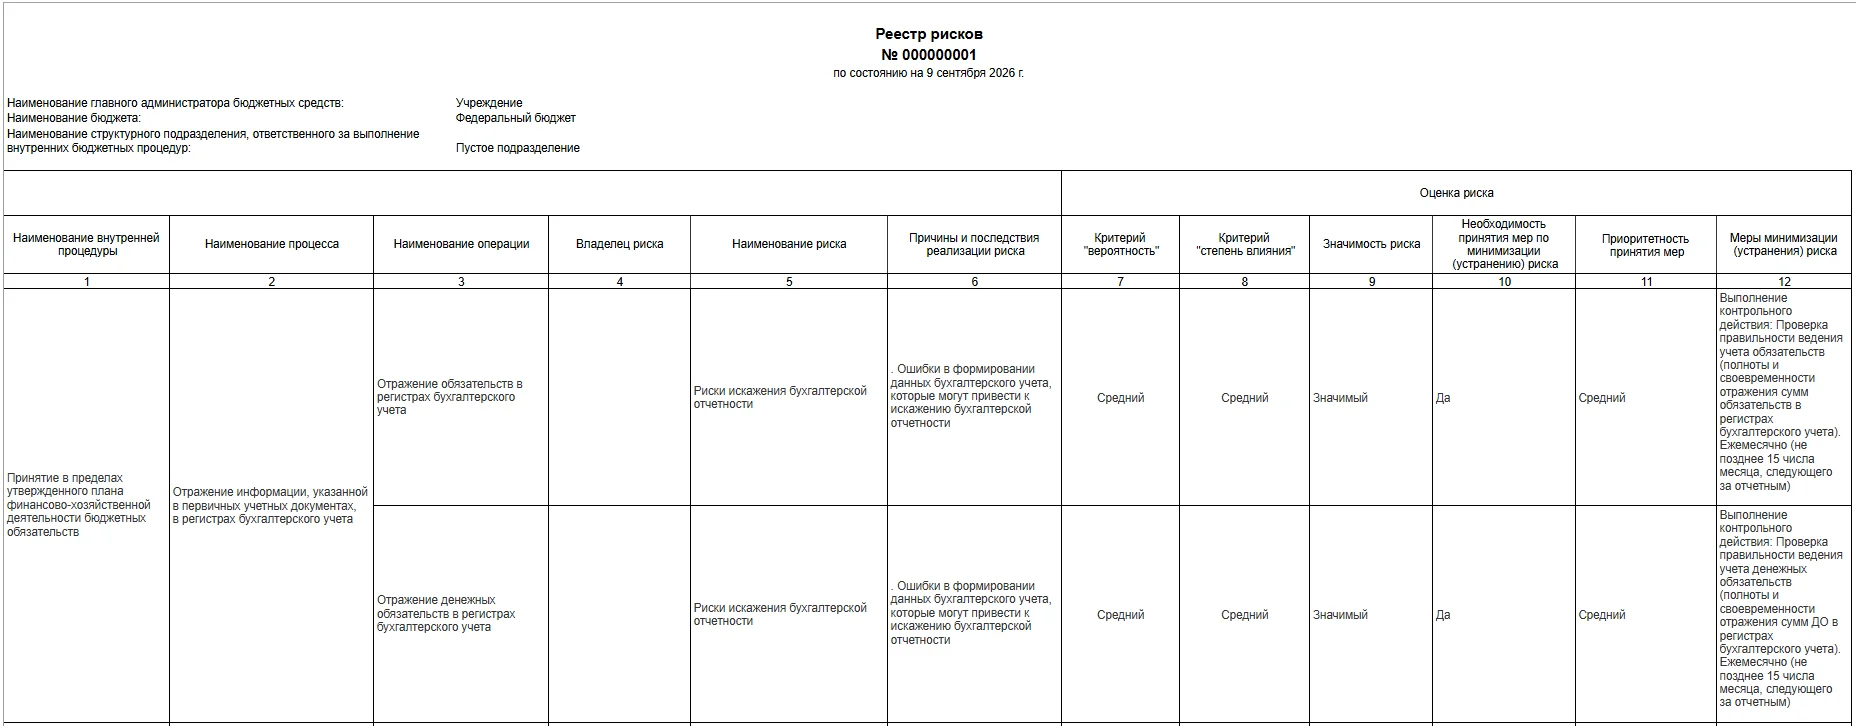
| Приказ № 15н от 14.02.2025, п. 9(2) | Риск-ориентированный подход | В программе можно вести реестр рисков и систематизировать выявленные риски. Перечень рисков и методику их оценки определяет учреждение |
Частично автоматизируется |
| Приказ № 15н от 14.02.2025, пп. 9(1), 9(2), 9(3) | Выявление повторяющихся нарушений | Программа позволяет выявлять повторяющиеся ошибки, а организационные меры по их предотвращению остаются за учреждением |
Частично автоматизируется |
| Приказ № 15н от 14.02.2025, п. 9(3) | Информирование руководителя и главного бухгалтера о выявленных рисках и ошибках | Программа формирует результаты внутреннего финансового контроля. Порядок информирования руководства учреждение устанавливает самостоятельно |
Частично автоматизируется |
| Приказ № 15н от 14.02.2025, пп. 9(1), 9(3) | Разделение контрольных полномочий | Программой могут пользоваться разные сотрудники, но контрольные полномочия и ответственность необходимо распределить и закрепить во внутренних документах |
Частично автоматизируется |
| Приказ № 15н от 14.02.2025, пп. 9(1), 9(3), 9(4) | Контроль первичных документов при их отражении | Программа работает с данными, уже отраженными в бухгалтерском учете, и не проверяет наличие, содержание и реквизиты первичных документов |
Остается за учреждением |
| Приказ № 15н от 14.02.2025, п. 9(4) | Согласование и санкционирование операций | Программа не заменяет согласование и утверждение операций ответственными должностными лицами |
Остается за учреждением |
| Приказ № 15н от 14.02.2025, пп. 9(1), 9(4) | Подтверждение фактического наличия имущества | Программа анализирует данные учета НФА, но не проводит инвентаризацию и не подтверждает фактическое наличие и состояние имущества |
Остается за учреждением |
| Приказ № 15н от 14.02.2025, пп. 9(3), 9(4) | Контроль каждой операции в момент ее совершения | Программа анализирует данные уже отраженных в учете операций и не осуществляет контроль непосредственно в момент их совершения |
Остается за учреждением |
| Приказ № 15н от 14.02.2025, п. 9(5) | Автоматические уведомления при выявлении риска или ошибки | Результаты проверок доступны пользователям программы, но порядок обязательного уведомления ответственных лиц учреждение организует самостоятельно |
Остается за учреждением |
| Приказ № 15н от 14.02.2025, пп. 9(1), 9(4) | Подготовка учетной политики | Программа предоставляет результаты и инструменты контроля, но не формирует и не утверждает учетную политику |
Остается за учреждением |
| Дополнительные возможности «1С-Финконтроль 8» | |||
| Федеральный закон № 7-ФЗ от 12.01.1996, п. 5.1 ст. 32; Федеральный закон № 174-ФЗ от 03.11.2006, ч. 3.23 ст. 2 | Контроль подведомственных учреждений | Модуль мониторинга позволяет просматривать результаты проверок подведомственных учреждений и выявлять системные или повторяющиеся ошибки | Автоматизируется |
Что учреждению потребуется сделать самостоятельно
После внедрения программы необходимо будет настроить организационную часть работы. Нужно определить порядок внутреннего контроля, состав рисков, периодичность проверок и правила исправления ошибок. Также важно распределить между сотрудниками ответственность за оформление документов, отражение операций в учете и проведение контрольных мероприятий.
Если учет ведет централизованная бухгалтерия, отдельно следует определить зоны ответственности учреждения и бухгалтерии, сроки передачи документов и порядок исправления выявленных нарушений.
Что делать в 2026 году
Подготовку удобно начать с проверки текущих учетных данных. Для этого можно последовательно выполнить несколько шагов:
- Загрузить данные из 1С:БГУ и выполнить доступные автоматизированные проверки
- Проанализировать выявленные отклонения и определить наиболее проблемные участки учета
- Составить перечень рисков и необходимых контрольных мероприятий
- Распределить ответственность между сотрудниками
- Определить периодичность проведения проверок
- Закрепить порядок внутреннего контроля в учетной политике
Вывод
С 2027 года внутренний контроль должен быть не только закреплен в учетной политике, но и реально выполняться: проверки нужно проводить регулярно, учитывать выявленные риски и распределять контрольные полномочия между сотрудниками.
1С-Финконтроль 8 позволяет автоматизировать значительную часть контрольных процедур: программа анализирует учетные данные, выявляет отклонения, фиксирует результаты проверок и помогает работать с рисками.
При этом организационные вопросы остаются за учреждением. Поэтому подготовку к новым требованиям стоит начать уже в 2026 году: проверить учетные данные, определить проблемные участки, сформировать перечень рисков и закрепить порядок внутреннего контроля в учетной политике.